Com as reuniões orçamentárias de final de ano em andamento, Diretores Financeiros (CFO) e Diretores de Pessoas (CHRO) enfrentam uma encruzilhada recorrente. De um lado, propostas de reajuste (VCMH) de dois dígitos pressionam o balanço patrimonial. Do outro, o desgate de um modelo operacional em que o RH gasta recursos atuando como mediador de conflitos entre faturas bloqueadas, suspeitas de fraude e insatisfação dos colaboradores.
O erro estrutural desse cenário reside no desenho passivo da apólice.
Historicamente, as corporações tentam conter a sinistralidade aplicando uma coparticipação linear — uma taxa fixa (ex: 20%) cobrada indistintamente sobre qualquer procedimento.
Sob a ótica da Economia Comportamental, esse modelo é uma miopia: ele impõe uma barreira financeira para quem quer se cuidar e é ineficaz para frear o uso irracional de emergências.
1. O Paradoxo da Coparticipação Linear
Quando a apólice taxa em 20% uma consulta preventiva ou o acompanhamento de um doente crônico, ela aplica uma fricção financeira na atitude correta. O colaborador posterga diagnósticos essenciais para evitar o desconto em folha. A patologia progride em silêncio até se converter, meses depois, em uma internação de altíssimo custo para o caixa da empresa.
Simultaneamente, aplicar uma taxa de 20% (ou R$ 30) para uma ida ao Pronto-Socorro é um valor baixo o suficiente para não inibir o desperdício. A emergência — o ambiente mais caro e ineficiente do sistema hospitalar — continua sendo usada como um “ambulatório rápido” para a busca de atestados ou queixas leves.
2. A Arquitetura do “Nudge”: Coparticipação Dinâmica e Engajamento em Programas
O conceito do “Nudge” (Empurrãozinho), desenvolvido pelo economista e Prêmio Nobel Richard Thaler, demonstra que é possível direcionar o comportamento humano redesenhando a “arquitetura de escolha”, sem proibir nenhuma opção.
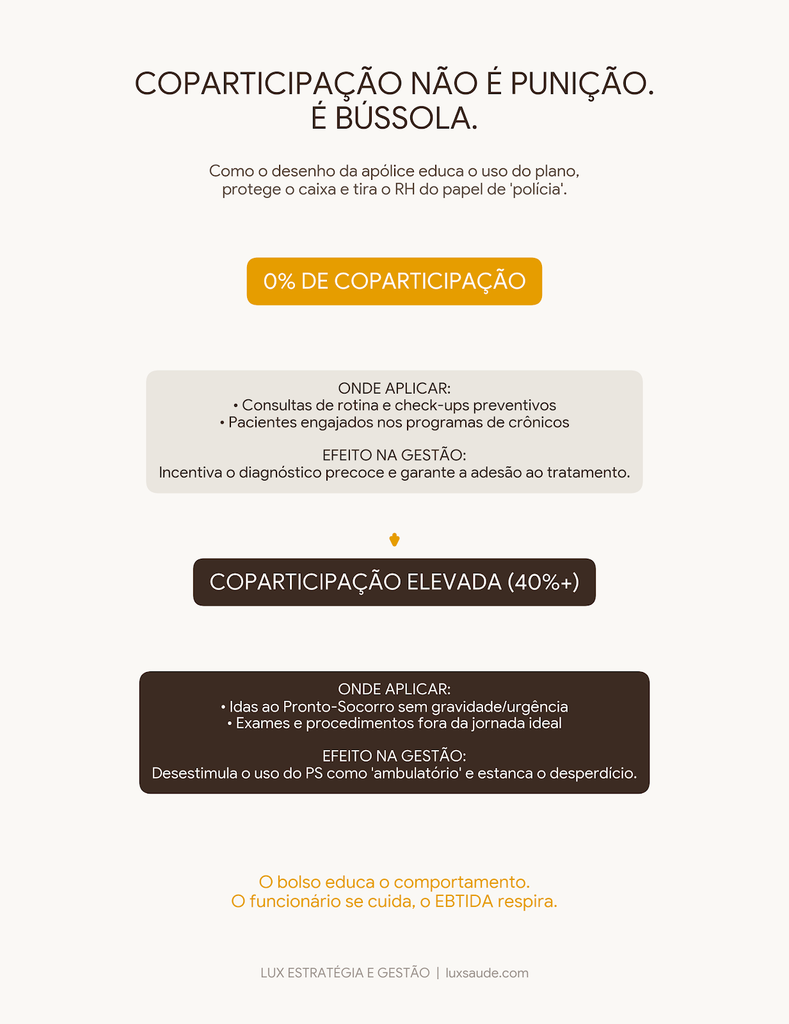
A Lux Estratégia e Gestão traduz essa teoria para a saúde suplementar através de um conceito de Coparticipação Dinâmica (Value-Based Copay):
- Isenção para Linhas de Cuidado e Programas de Saúde (0% Copay): A apólice concede isenção total de coparticipação para consultas eletivas, check-ups de rotina e, criticamente, para colaboradores inscritos e ativos nos programas de gestão de crônicos da operadora/empresa (oncologia, gestantes, hipertensão, diabetes e saúde mental). O ganho financeiro imediato atua como um gatilho comportamental que eleva a adesão a esses programas para patamares superiores a 80%.
- Desincentivo ao Desperdício: Em contrapartida, aplica-se uma taxa substancial (40% ou valor fixo elevado) sobre idas ao Pronto-Socorro sem encaminhamento prévio ou gravidade comprovada. O acesso à emergência permanece garantido, mas a dor no bolso educa o usuário a utilizar a rede ambulatorial em casos não urgentes.
3. Mecânica de Execução: Pré-Pago vs. Pós-Pago
Uma dúvida frequente dos comitês executivos é como operacionalizar essa isenção sem gerar gargalos operacionais:
- Em Apólices Pré-Pagas (Seguradoras Tradicionais): A regulação é feita no motor de regras da operadora via parametrização da tabela TUSS (Terminologia Unificada da Saúde Suplementar) para consultas eletivas ou pela sinalização da lista de CPFs ativos nos programas de saúde. Alternativamente, caso o sistema da seguradora seja engessado, o filtro atuarial da Lux processa o extrato mensal antes da geração do arquivo de desconto, anulando a cobrança no holerite do funcionário que cumpriu a jornada preventiva.
- Em Apólices Pós-Pagas ou Autogestão: A empresa possui domínio total sobre as regras de caixa. O sistema de gestão processa a faturamento e aplica o subsídio de 100% nas linhas de cuidado aprovadas pelo Conselho, cobrando a taxa cheia apenas nos eventos de desperdício.
4. Filtros Algorítmicos contra a Fraude de Reembolso
Além da readequação comportamental, a apólice deve ser protegida contra “clínicas de fachada” e esquemas de “reembolso sem desembolso”.
Na arquitetura da Lux, a auditoria deixa de ser um processo manual e reativo do RH e torna-se algorítmica e preditiva. O sistema cruza os padrões de utilização sistêmica e bloqueia requisições atípicas (como fracionamento de recibos e CPFs com frequência fora da curva) na origem, depondo contra o vazamento de capital antes do fechamento do sinistro.
Conclusão
Educar uma população corporativa não é um desafio de comunicação passiva (cartilhas ou palestras), mas uma mudança de cultura e um alinhamento de incentivos financeiros aos interesses da saúde e do negócio.
Referências Estratégicas e Bibliográficas:
- THALER, Richard H.; SUNSTEIN, Cass R. Nudge: Improving Decisions About Health, Wealth, and Happiness. Yale University Press, 2008. (Obras de fundamentação sobre arquitetura de escolha e incentivos comportamentais em políticas de saúde).
- CHERNEW, Michael E. et al. Value-Based Insurance Design: Aligning Incentives to Improve Quality and Reduce Costs. Health Affairs, vol. 26, no. 2, 2007. (Estudos empíricos que comprovam que a isenção de coparticipação em programas de crônicos reduz internações de alto custo).
- AMENDOLA, R. et al. Impact of Value-Based Copay Models on Chronic Disease Management Compliance in Corporate Health Plans. Journal of Occupational and Environmental Medicine, 2021. (Análise de ROI sobre a elevação de adesão a programas de gestão de saúde via gatilhos financeiros).
