A Maior Transação do Setor de Saúde Suplementar A negociação para a venda de 100% da Amil para as gestoras norte-americanas Bain Capital e Advent International, avaliada entre R$ 15 bilhões e R$ 16 bilhões, representa um marco na saúde corporativa brasileira. Menos de três anos após a saída da UnitedHealth Group (UHG), a segunda maior operadora do país passa para o controle do capital privado institucional de Private Equity (PE).
A Lógica Financeira de Private Equity nas Operadoras Diferente de gestores fundadores, fundos de Private Equity operam sob mandatos rígidos de ciclo de investimento (geralmente de 3 a 5 anos), com foco total em expansão de margem EBITDA e retorno sobre o capital investido.
Para a gestão do plano de saúde corporativo, essa mudança de controle acionário se traduz em três movimentos imediatos na carteira:
- Recomposição Rígida de Margem: Fim da tolerância com contratos corporativos ou PME que apresentem sinistralidade fora da meta atuarial.
- Expurgo de Contratos Deficitários: Elevação do risco de rescisão unilateral ou apresentação de propostas de reajuste (VCMH) descoladas da média de mercado para forçar o reequilíbrio.
- Rigor no Reembolso e Regulação: Aperto em protocolos de autorização prévia, revisão de tabelas de reembolso e auditoria estrita em procedimentos de alta complexidade.
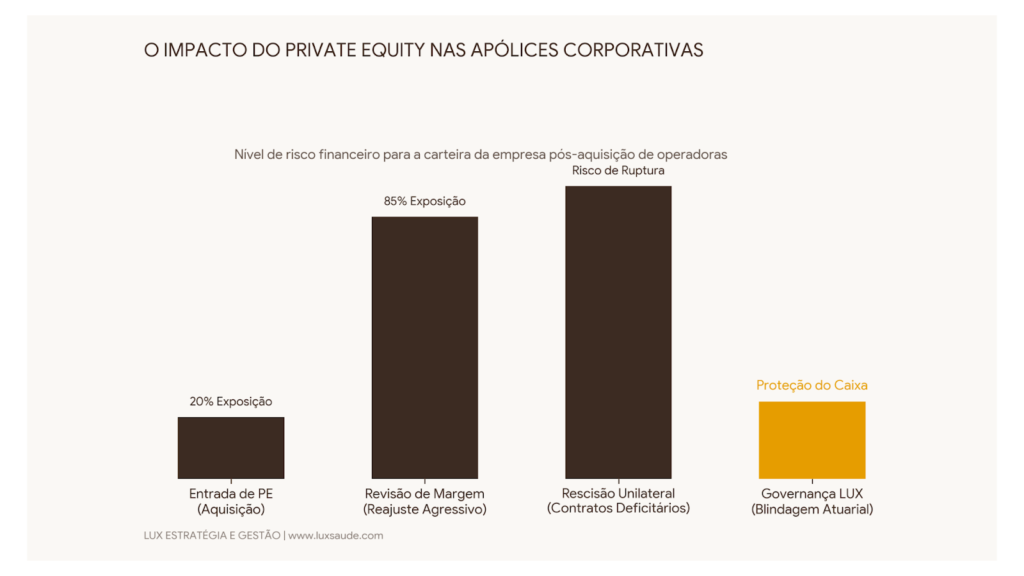
Como Proteger o Caixa e a Carteira de Colaboradores Empresas contratantes que utilizam a Amil ou operadoras sob pressão de Turnaround não podem adotar uma postura passiva. A governança da apólice exige ações preventivas:
- Auditoria Atuarial Independente: Mapear a sinistralidade real da carteira antes de ser notificado pela operadora, identificando se a sua empresa é superavitária ou deficitária na massa total.
- Estudo de Viabilidade para Migração (Planos de Contingência): Avaliar a aderência da rede credenciada atual com concorrentes do mercado antes que eventuais descredenciamentos afetem o nível de serviço percebido pela equipe.
- Desintermediação via Direct-to-Employer (D2E): Retirar casos graves ou cirúrgicos do fluxo tradicional da operadora, contratando pacotes fechados (Bundled Payments) diretamente com redes hospitalares de ponta.
Conclusão A entrada de grandes fundos globais no comando dos principais pagadores do país consolida o fim da negociação comercial baseada no relacionamento. A defesa do orçamento de saúde corporativa exige dados auditados, governança técnica e capacidade de antecipação
