A Nova Dinâmica do Mercado Brasileiro de Saúde A intensa movimentação de Fusões e Aquisições (M&A) no mercado assistencial brasileiro alterou o equilíbrio entre quem presta o serviço, quem financia e quem paga a conta. O movimento de integração vertical e criação de redes hospitalares dominantes impõe desafios inéditos aos orçamentos corporativos:
- Rede D’Or + SulAmérica: A união entre a maior rede hospitalar independente do país e uma das principais seguradoras criou um gigante com enorme poder de precificação e direcionamento de fluxo.
- Bradesco + Atlântica Hospitais: A estratégia da Bradesco de criar sua própria rede de hospitais de alta complexidade visa reduzir a evasão de margem para grupos hospitalares parceiros, consolidando o controle sobre a infraestrutura médica.
- A Reestruturação da Amil: O movimento de recomposição societária e foco em eficiências operacionais reforça a busca das operadoras por maior controle assistencial e redução de exposição ao risco não gerido.
Por que o M&A Hospitalar Infla a VCMH Empresarial? Quando redes hospitalares se consolidam regionalmente, elas passam a ditar o preço do fee-for-service (pagamento por procedimento). A operadora tradicional, pressionada pela demanda dos beneficiários por determinadas marcas hospitalares, perde a capacidade de negociar deságios substanciais.
O resultado dessa conta é repassado integralmente para a apólice corporativa sob a forma de reajuste anual. A empresa pagadora fica presa no meio de uma disputa de margens entre megagrupos hospitalares e seguradoras.
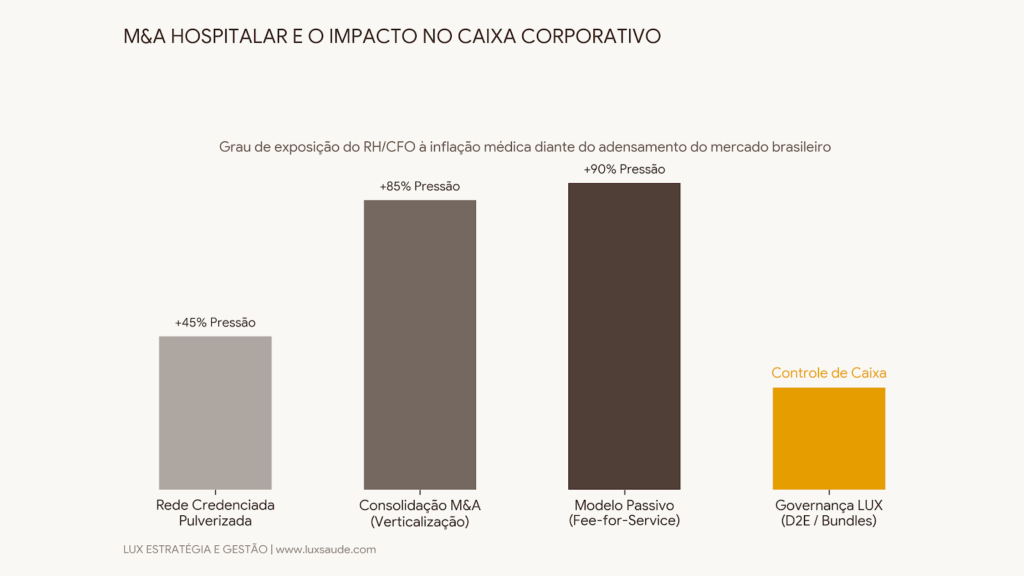
A Resposta Estratégica: O RH e o Financeiro como “Compradores Ativistas” Para romper a dependência do repasse passivo de custos, grandes organizações estão adotando estratégias de governança e contratação direta, sendo que as principais são:
• Acordos Direct-to-Employer (D2E): contratação em pacote fechado (Bundled Payments) direto com centros de excelência para alta complexidade.
• Redes Restritas (Narrow Networks): direcionamento inteligente do colaborador para prestadores de alto desfecho clínico.
• Auditoria Preditiva Independente: fim da aceitação cega da conta hospitalar e do sobrepreço de OPME
Conclusão A consolidação do setor de saúde não regredirá. Cabe ao C-Level assumir o controle dos dados e da arquitetura do benefício, substituindo a contratação passiva de planos por uma gestão atuarial e clínica de alta performance.
Fontes e Análises de Mercado: Relatórios de consolidação do setor de saúde (CADE, Valor Econômico e B3)
